売上が増えているのに、会社へいくら残るのか分からない時期がありました。契約金額は顧客・案件の管理、作業時間は開発の記録、外注費は請求書、入金は銀行、正式な損益は会計に分かれていたからです。
一つひとつの数字は存在していました。ただ、同じ案件としてつながっていないため、「この仕事は利益が残ったか」「いつ現金になるか」を確認するたびに集め直す必要がありました。
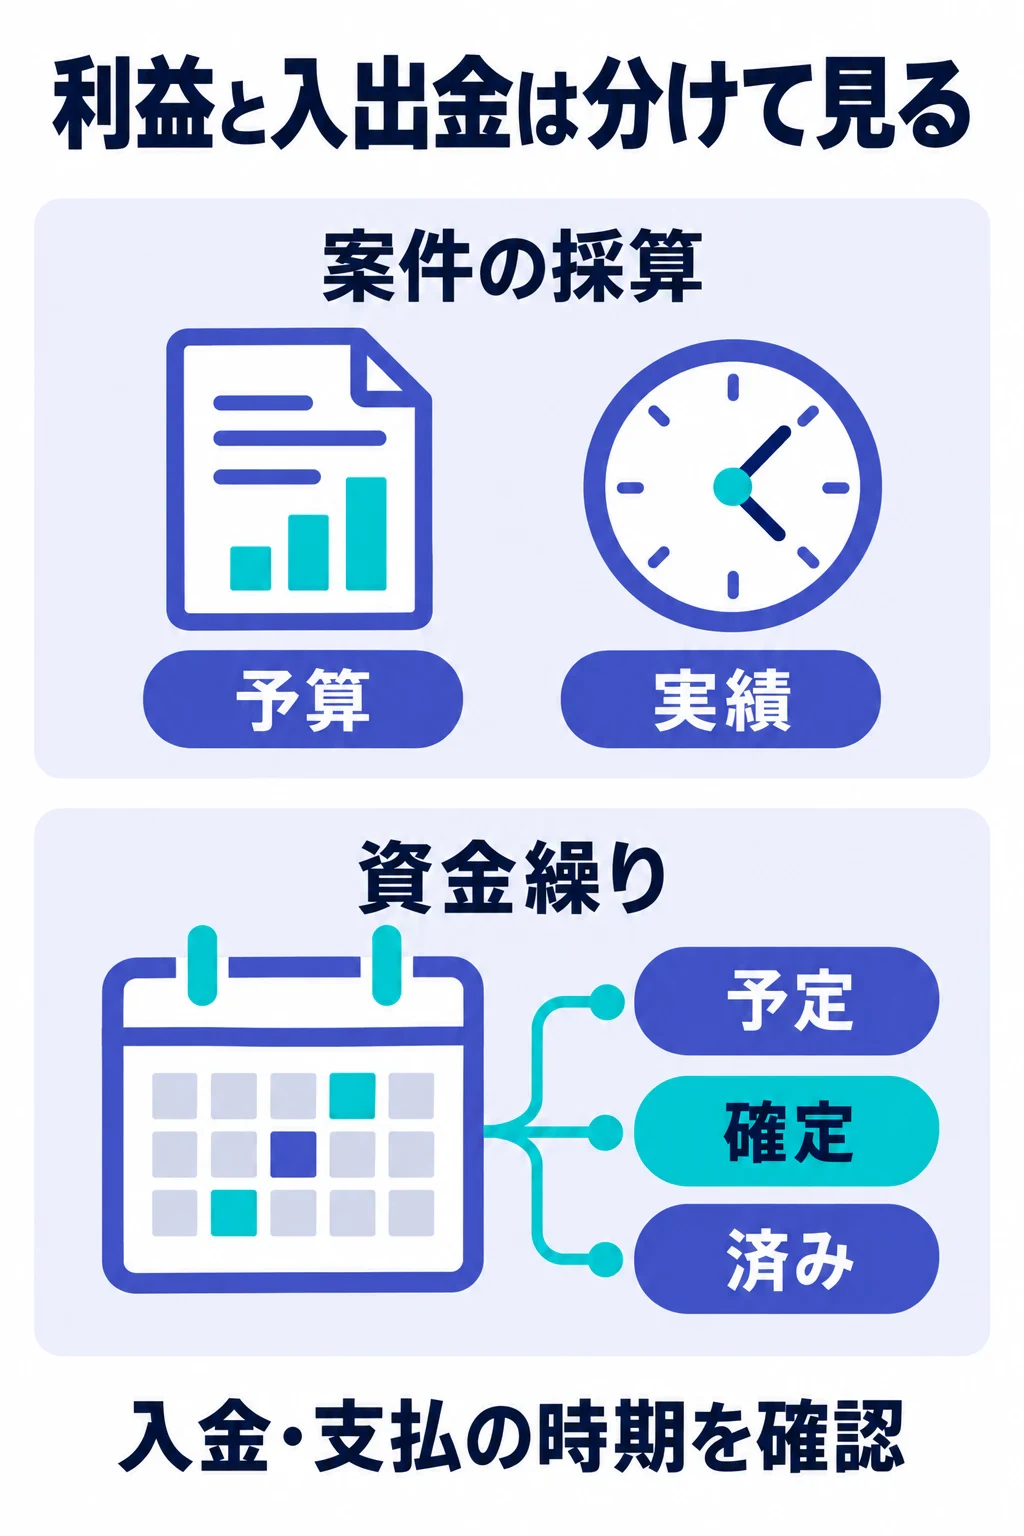
そこでBeekle CRMでは、案件ごとの売上と原価を予算・実績に分け、入出金を予定・確定・済みで管理するようにしました。
売上、粗利、現金を一つの数字へまとめず、同じ案件の時間軸としてつなぐことが中心です。
売上だけでは、どの仕事を増やすべきか決められません
契約金額が大きい案件でも、社員の作業、外注費、基盤費、追加対応が増えれば、会社に残る金額は小さくなります。
反対に、粗利が十分でも、顧客からの入金より給与や外注費の支払いが先なら、口座残高は一時的に減ります。
そのため、私は次の三つを分けて見ています。
- 売上:契約上いくら受け取るか
- 案件採算:同じ計算ルールで原価を引いた後にいくら残るか
- 現金:いつ入金され、いつ支払いが出るか
三つを分けると、営業を増やすべきなのか、作業範囲を直すべきなのか、入金条件を見直すべきなのかを区別できます。
最初に、予算・実績・未確定を混ぜないようにしました
経営会議で扱う数字には、まだ予定のものと、すでに確定したものがあります。これを同じ合計に入れると、将来の利益が実績のように見えます。
Beekle CRMでは、案件ごとに売上と原価の予算行、実績行を分けています。さらに、まだ実績化されていない予定売上と予定支出を分けて表示します。
区分 | 意味 | 経営での使い方 |
|---|---|---|
予算 | 契約や計画に基づく予定 | 今後の採算と資金を予測する |
実績 | 金額が確定し、計上したもの | 計画との差を確認する |
未確定 | 予定にはあるが、まだ実績ではないもの | 楽観的な見込みを分ける |
この区別により、利益が出る予定と、実際に出た利益を混同しにくくなりました。
案件番号で、契約・作業・請求・入金をつなぎます
新しい会計ソフトを作るのではなく、各道具が持つ情報を案件番号で関係付けます。
顧客・案件
→ 契約金額と範囲
→ 見積もった作業と原価
→ 実際の作業と外注費
→ 請求予定と請求実績
→ 入金予定と入金実績
→ 案件粗利と現金への影響
同じ番号でたどれると、粗利が下がった理由を、作業時間、追加要求、外注費、値引きまで戻って確認できます。入金が遅れた場合も、どの案件と顧客が資金繰りへ影響しているかが分かります。
この内容について、Beekleに相談してみませんか? 何を作るべきか、どこまで費用をかけるべきか、発注前の不安を無料で整理します。工数超過は、時間だけでなく増えた理由を残します
実績工数が見積もりを超えた時、「作業が遅かった」とまとめても、次の見積もりは改善しません。
実際には、当初の見積漏れ、追加要求、認識差、技術上の想定外、顧客確認待ち、手戻りなどが混ざります。そこで、予定との差へ理由を付けます。
差の理由 | 次回変えること |
|---|---|
当初の見積漏れ | 見積もり時の確認項目を増やす |
追加要求 | 追加費用、期限、優先順位を合意する |
認識差 | 具体的な利用場面と完成条件を先に確認する |
手戻り | 途中の確認時点と動作証拠を決める |
顧客確認待ち | 回答期限と未回答時の扱いを決める |
時間の記録を、次の案件で変えられる原因に分けることで、採算管理が次の改善につながります。
粗利が悪化する見込みが出た時点で、作業前に知らせます
案件が終わってから赤字だったと分かっても、追加費用や範囲の交渉は難しくなります。そのため、変更が入った時点で予想原価と粗利を更新します。
案件Aの予想粗利率が、受注時の計画から八ポイント低下しています。
主因は、追加要求二件と外注費の増加です。
次回の顧客打合せ前に、追加見積もり、範囲変更、社内負担のどれを選ぶか確認してください。
これは出力例です。実際の基準は会社ごとに決めます。警告から元の見積もり、変更の会話、作業実績、外注発注までたどれるようにします。
現金の警告は別に表示します。利益が十分でも入金が遅い案件と、入金は早くても原価が膨らんだ案件では、対策が異なるためです。
会計は正式な記録、Beekle CRMは経営判断の予定表です
Beekle CRMは、正式な会計帳簿を置き換えるものではありません。税務・会計上の処理は会計ソフトと専門家の確認を正とします。
Beekle CRMの役割は、契約前後の売上予定、案件原価、請求日、入金日を早い段階でつなぎ、経営判断へ使うことです。会計に反映される前の予定も扱うため、未来の採算と現金を見られます。
正式な実績と予定を混ぜず、差が出たら元の記録に立ち返る。これが、二つの仕組みを併用する理由です。
利益が増えたと断言できる段階ではありません
現在、Beekle CRMでは、全案件を通した予算・実績の売上、原価、粗利と、まだ実績化されていない予定売上・予定支出を確認できます。資金繰りでは、入出金を予定・確定・済みへ分けています。
一方、この仕組みによって粗利率や現金残高がどれだけ改善したかは、まだ長期間の比較を取れていません。入力漏れ、原価配賦、請求条件の違いも残ります。
現時点での成果は、売上だけでは見えなかった未確定額と、案件ごとの採算・入出金を同じ経営会議で確認できるようになったことです。
売上を増やす前に、どの売上が利益と現金として残るかを見ます
売上が足りない時、営業を増やすことは重要です。ただ、利益の薄い案件や入金の遅い案件を増やせば、忙しさだけが増える場合があります。
案件ごとに予算と実績を分け、作業と変更を原価に反映し、請求と入金を時間軸でつなぐ。経営者には、粗利悪化と資金不足だけを理由付きで知らせる。
Beekleでは、この形で「どの売上を増やすべきか」を判断できる経営管理に変えています。
Beekleにご相談ください Beekleでは、AI活用や業務システム開発について、作るものの整理、費用感、進め方まで一緒に確認します。まだ曖昧な段階でも、最初に何を決めればよいかから相談できます。参考資料
- 株式会社Beekle「Beekle CRM」実運用記録
- 粂田将伸『急成長を導く マーケティング×ストーリー×ファイナンス 起業の方程式』
- 入山章栄『世界標準の経営理論』
※会計・税務上の正式な数値と判断は、会社の会計方針に基づき、税理士、公認会計士などの専門家へ確認してください。