Beekleで将来の現金残高を試算した時、直近十三週間では大きな不足が出ていなくても、その先では登録済みの売上だけでは残高が足りなくなる時期が見えました。
これは「会社が倒産する」という予測ではありません。まだ登録されていない受注や資金調達もあり得ます。私に必要だったのは、危機を断定する数字ではなく、いつまでに次の売上や対応が必要になるかを早く知る警告でした。
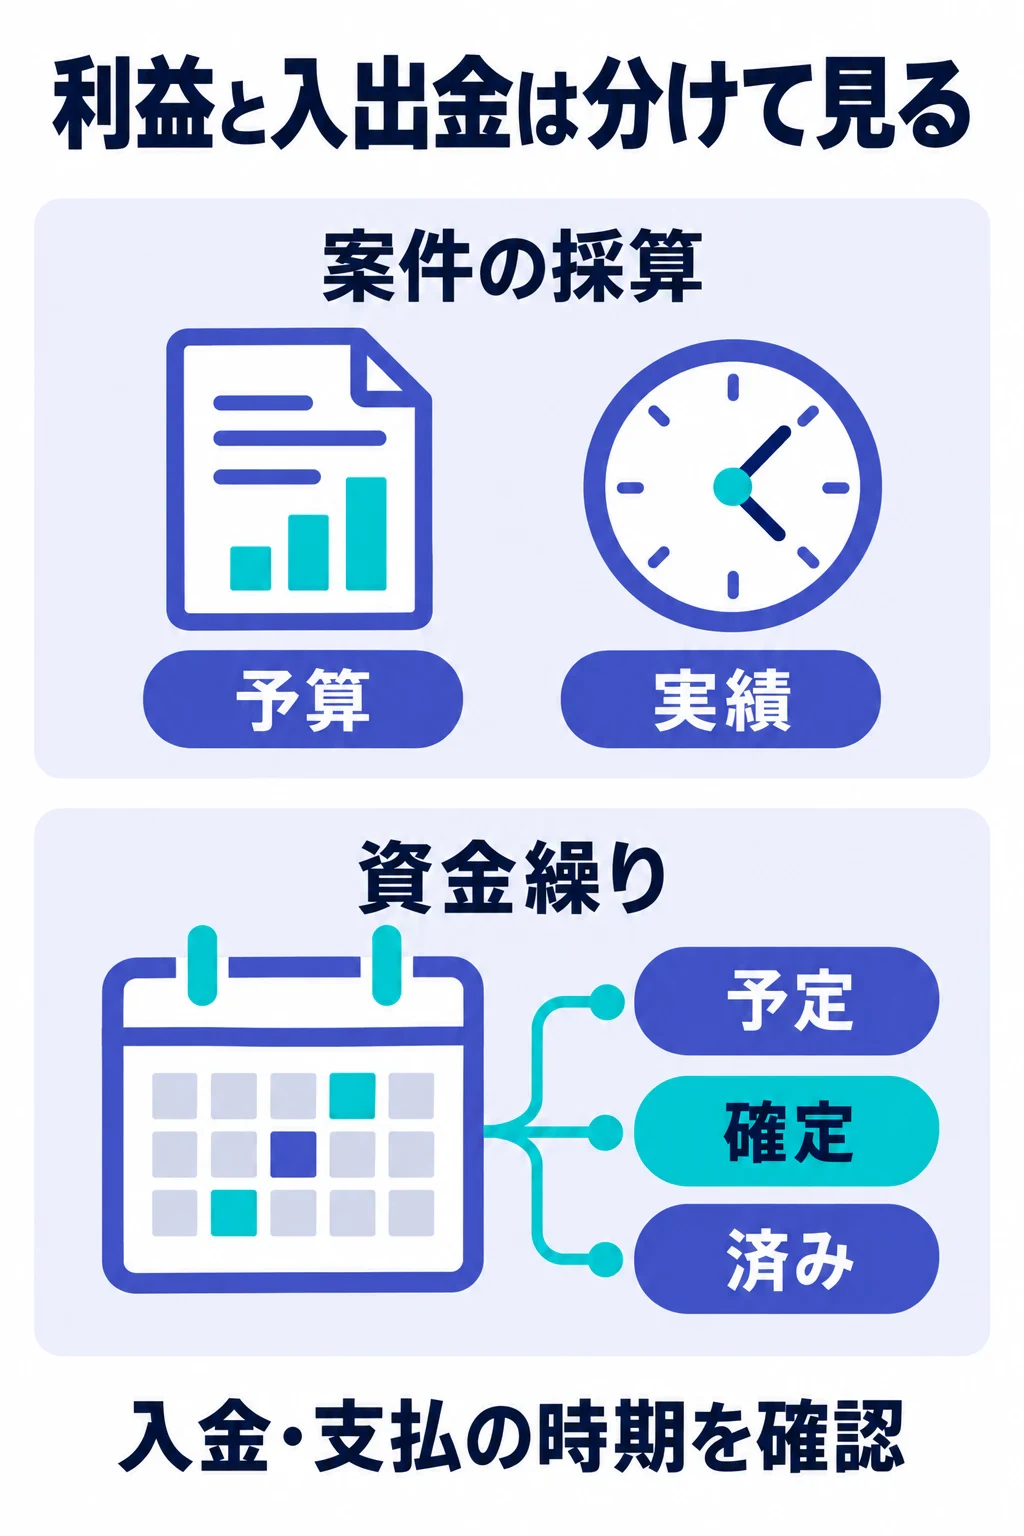
そこで、顧客・案件とお金を管理するBeekle CRMでは、入出金を予定・確定・済みの三段階に分けています。
会計の数字だけでは、これから払えるかは分かりません
会計ソフトは、発生した取引を正しく記録するために重要です。ただ、経営者が資金繰りで知りたいのは、過去だけではありません。
まだ請求書を出していない受注、契約済みの外注費、来月の給与、社会保険、税金、借入返済、開発投資など、未来の入出金も必要です。これらは、顧客・案件の管理、契約書、税理士との連絡、返済予定表などに分かれています。
そのため、損益表で利益が出ていても、支払日までに使える現金があるとは限りません。
将来の現金残高 = 現在の残高 + 入金予定 − 支払予定
資金繰りの問題は、計算式より、未来の予定が一か所に集まっていないことにあります。
「予定・確定・済み」に分けると、未来と実績を混ぜずに済みます
Beekle CRMでは、お金の状態を次の三段階で扱います。
状態 | 意味 | 例 |
|---|---|---|
予定 | 今後発生する見込みがある | 契約済み案件の請求予定、納税予定、外注費の支払予定 |
確定 | 金額と日付が確認できた | 発行済み請求書、届いた請求書、確定した給与・税額 |
済み | 実際の入金・支払いが完了した | 銀行口座で確認できた入出金 |
予定を確定と同じ強さで扱うと、予測は楽観的になります。反対に、実績だけで作ると、未来の不足へ気づけません。
三段階を分けることで、確定した残高、標準的な予測、受注見込みまで含めた場合を別々に確認できます。
十三週間の予測は、表を作ることより更新され続けることが重要です
短期の資金繰りでは、直近十三週間を週単位で見る方法がよく使われます。月単位では、月の途中で一時的に残高が下がる時期を見落とすことがあるためです。
ただし、毎週社長がすべての数字を集め直す運用は続きません。私自身、経理や管理の定型作業より、顧客対応、要件整理、商品開発へ注意が向きやすいので、注意力で続ける設計を避けています。
実際の流れは次のようにします。
顧客・案件から請求予定と入金予定を取得
+ 会計・銀行・法人カードから確定実績を取得
+ 給与、税金、返済、外注費の予定を登録
↓
十三週間先まで週ごとの残高を更新
↓
最低残高を下回る週と主因だけ通知
社長が行うのは、残高の再計算ではなく、請求を早めるか、支出を調整するか、資金調達を検討するかという判断です。
この内容について、Beekleに相談してみませんか? 何を作るべきか、どこまで費用をかけるべきか、発注前の不安を無料で整理します。領収書の読取は有効ですが、未来の支払いまでは分かりません
経理作業を減らすために、領収書や請求書の文字を読み取り、日付、金額、取引先を自動で取り込む方法があります。法人カードの明細と証憑を結び付ければ、照合と回収の負担も減らせます。
UPSIDERのような法人カードには、証憑のアップロード、仕訳、会計連携、利用申請や通知など、経理業務を減らす機能があります。カード支出と領収書管理が中心なら、まず既製サービスを使う方が早いです。
ただし、領収書やカード明細から分かるのは、主にすでに使ったお金です。将来の資金不足を見るには、まだ請求書が届いていない外注費、給与、税金、返済、投資予定も必要です。
過去の処理を楽にする仕組みと、未来を予測する仕組みは分けて考える必要があります。
Beekleでは、顧客・案件と入出金を同じ番号でつなぎます
受注した案件が、いつ請求され、いつ入金され、先にどの支払いが発生するかを知るには、顧客・案件と入出金をつなぐ必要があります。
案件ごとに、契約金額、請求条件、検収予定日、請求予定日、入金予定日、外注費、支払日を持たせます。入金や支払いが完了したら、予定から確定、済みへ状態を更新します。
これにより、「売上はいくらあるか」だけでなく、次の質問へ答えられます。
- どの案件の入金が遅れると、何週後の残高へ影響するか
- 契約済みだが、まだ請求予定が入っていない案件はどれか
- 外注費の支払いが先行している案件はどれか
- 売上見込みを除いた場合、最低残高はいくらか
- 次の売上がいつまでに必要か
この関係があることで、資金不足の警告を、顧客や案件への具体的な対応につなげられます。
経営者には「不足する時期・原因・確認期限」だけを知らせます
資金繰りの一覧を毎日読む必要はありません。対応が必要な時だけ、次のように知らせます。
標準シナリオでは、六週間後の残高が社内基準を下回る見込みです。
主因は、二件の外注費支払いが大口入金より先に来ることです。
今週中に、請求予定日と入金条件を確認してください。
警告には、どの予定を使ったか、確定情報と見込み情報をどう分けたか、元の契約や請求を確認するための情報を付けます。
予測は必ず外れます。そのため、予測の正しさだけでなく、予定と実績の差を毎週残し、入金が遅れやすい顧客や、社内で請求が遅れる工程を見つけます。
全部を自社開発せず、買う・つなぐ・作るを分けます
資金管理の仕組みは、次の順番で考えます。
- 買う:法人カード、証憑回収、会計、請求発行など、既製サービスで解決できる部分を使う
- つなぐ:銀行、会計、顧客・案件、請求のデータを同じ予定表へ集める
- 作る:会社固有の入金条件、案件別支出、最低残高、警告方法だけ専用化する
Beekle CRMも、会計ソフトを置き換える目的ではありません。営業案件とお金の予定をつなぎ、経営判断に必要な警告を出す部分へ役割を絞っています。
資金繰り表を作り続けるのではなく、未来の不足を先に知らせる状態を作る。
その方が、経理管理が得意ではない経営者でも、重要な判断を遅らせにくくなります。
Beekleにご相談ください Beekleでは、AI活用や業務システム開発について、作るものの整理、費用感、進め方まで一緒に確認します。まだ曖昧な段階でも、最初に何を決めればよいかから相談できます。参考資料
※具体的な会計、税務、融資、契約上の判断は、会社の状況に応じて税理士、公認会計士、金融機関、弁護士などへ確認してください。